Taxe SAF à Singapour : quelle preuve conserver ?
La facture indique le montant de la contribution. Son règlement et le bénéfice climatique déclaré demandent des justificatifs distincts.
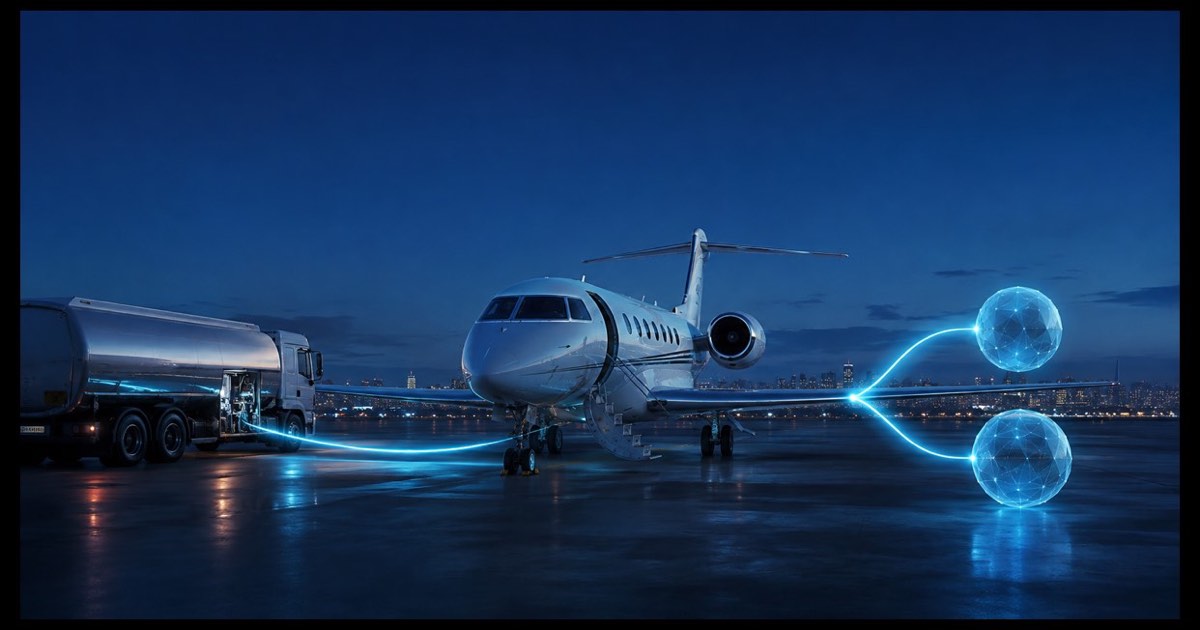
À Singapour, une contribution sur les vols va financer du SAF, le carburant d’aviation durable (Sustainable Aviation Fuel). Pour l’exploitant ou son client, la facture indiquera le montant facturé. Déclarer un bénéfice climatique demandera un document distinct, précisant ce qui lui a été attribué.
Cette différence tient au fonctionnement du dispositif : le carburant est acheté collectivement, tandis que son bénéfice climatique est réparti entre des bénéficiaires. Payer ne signifie donc pas que ce carburant a été livré dans l’avion du client.
Deux dates à vérifier lors de la vente
Dans son annonce du 3 septembre 2026, l’autorité de l’aviation civile de Singapour, la CAAS, fixe le calendrier suivant pour l’aviation générale et d’affaires :
- Services vendus à partir du 1er octobre 2026.
- Vols quittant Singapour à partir du 1er janvier 2027.
Les deux conditions comptent. La contribution doit apparaître sur une ligne distincte dans le détail du prix, comme les autres taxes et redevances. La facture et la réservation doivent donc permettre de retrouver la date de vente et celle du départ.
Le fret aérien suit un calendrier différent : ventes dès le 1er octobre 2027, départs dès le 1er janvier 2028. Il ne faut pas lui appliquer les dates ci-dessus.
Où va l’argent, où va le carburant ?
Les sommes alimenteront un fonds SAF créé par la loi. Elles serviront à acheter du carburant durable, les bénéfices environnementaux associés et à couvrir les frais du dispositif. SAFCo, une société sans but lucratif détenue par la CAAS, est chargée de collecter la contribution et d’organiser ces achats et leur répartition.
L’annexe officielle de la CAAS représente séparément trois circuits : l’argent, le carburant physique et les bénéfices environnementaux. La première livraison de carburant financée par la contribution est annoncée pour le milieu de 2027. Ce calendrier d’achat collectif ne prouve aucune livraison sur un vol individuel.
La CAAS appelle attribut environnemental la valeur liée à la différence d’émissions de CO2 entre le SAF et une quantité équivalente de carburant conventionnel, sur l’ensemble de leur cycle de vie. Le calcul ne porte donc pas seulement sur la combustion pendant le vol. Cet attribut permet de suivre un bénéfice séparément du carburant physique, selon les règles du dispositif.
Qui peut déclarer quel bénéfice ?
La CAAS distingue deux composantes. Les termes viennent de la comptabilité des émissions :
- Scope 1 : les émissions directes de l’exploitant, notamment celles du carburant brûlé par ses avions.
- Scope 3 : les émissions indirectes d’un client, par exemple celles des voyages professionnels d’une entreprise.
Pour la composante Scope 1, la CAAS prévoit une répartition proportionnelle à la contribution de chaque exploitant. Le mécanisme annoncé inclut les exploitants dont la contribution dépasse 0,01 % du total des contributions collectées. Un petit opérateur d’aviation d’affaires ne doit donc pas supposer qu’il recevra automatiquement une attribution.
SAFCo gérera centralement les composantes Scope 3 et les composantes Scope 1 non attribuées aux exploitants. Elles seront proposées aux organisations souhaitant traiter les émissions de leurs voyages professionnels ou de leur fret. Les recettes de ces ventes doivent financer davantage de SAF.
L’exploitant et son client occupent ainsi deux places différentes. Une attribution à l’exploitant ne prouve pas une attribution au client. Pour établir une déclaration, chacun doit connaître sa composante, la quantité attribuée, la période et les règles du cadre de déclaration utilisé.
Cas fictif : un vol charter en février 2027
Cet exemple est inventé pour expliquer le suivi documentaire. Un opérateur vend un vol en novembre 2026 pour un départ de Singapour en février 2027. Les deux dates entrent dans le calendrier annoncé. La contribution apparaît séparément sur la facture.
Le client demande ensuite si son entreprise peut déclarer une réduction d’émissions grâce à ce paiement. L’opérateur peut confirmer la contribution facturée. Il ne peut pas déduire de cette seule facture que l’avion a reçu du SAF ou que le client possède une composante Scope 3.
L’opérateur conserve sa déclaration et son paiement au dispositif. S’il reçoit une attribution Scope 1, il l’enregistre séparément. Le client qui acquiert une composante Scope 3 conserve son propre justificatif. Les documents servent à répondre à des questions différentes ; aucun ne doit tenir lieu de tous les autres.
Les justificatifs à relier
Kepler propose d’organiser le dossier autour de trois questions :
- Qu’a-t-on payé ? Relier la vente, le vol, la ligne de contribution et les justificatifs de déclaration et de versement.
- Qu’a-t-on reçu ? Si une attribution intervient, conserver son émetteur, son bénéficiaire, sa référence, sa période, sa composante et sa quantité ou unité.
- Qu’a-t-on déclaré ? Relier l’affirmation publiée à cette attribution, avec le calcul, le cadre utilisé et la personne qui l’a validée.
Ces éléments sont une recommandation de travail, pas un formulaire imposé par la CAAS. Garder les références et les corrections aide à repérer une attribution utilisée deux fois dans le même cadre. Le vocabulaire officiel des statuts et les démarches à suivre doivent venir des instructions SAFCo applicables.
Ce qui reste à préciser
Le communiqué et son annexe, relus le 12 septembre 2026, donnent les dates, les rôles et le principe de répartition. Ces documents ne détaillent pas tous les champs d’un registre, le format d’un justificatif ni la procédure de correction d’une attribution. Le communiqué précise que SAFCo travaille avec les exploitants sur les procédures et systèmes de collecte.
Avant d’annoncer un bénéfice individuel, obtenez donc les documents d’attribution et vérifiez les instructions alors applicables. Le dossier permettra de répondre simplement : voilà le paiement, voilà le bénéfice reçu, voilà ce que notre déclaration peut soutenir.
Questions fréquentes
Qu’est-ce que le SAF ?
SAF signifie Sustainable Aviation Fuel, carburant d’aviation durable. Dans le dispositif présenté par Singapour, son bénéfice est évalué en comparant les émissions de CO2 sur tout son cycle de vie à celles du carburant conventionnel.
Quand la contribution concerne-t-elle l’aviation d’affaires ?
Selon l’annonce CAAS du 3 septembre 2026, elle concerne les services vendus dès le 1er octobre 2026 pour des vols d’aviation générale ou d’affaires quittant Singapour dès le 1er janvier 2027.
La facture permet-elle de déclarer une réduction d’émissions ?
La ligne de contribution prouve le montant facturé. Elle ne prouve ni la livraison de SAF dans cet avion ni l’attribution d’un bénéfice climatique à son détenteur. Il faut les justificatifs d’attribution et les règles de déclaration applicables.
Un projet, une question réglementaire ?
Kepler Aviation accompagne les acteurs de l'aéronautique sur l'IA, la blockchain et la conformité documentaire. Parlons de votre besoin.
Nous contacter